در بسیاری از سازمانها، هزینههایی مانند ضایعات تولید، مرجوعی محصولات یا جبران خسارت مشتریان قابل شناسایی و اندازهگیری است؛ اما بخشی از پیامدهای کیفیت نامطلوب در گزارشهای مالی بهصورت مستقل مشاهده نمیشود. زمانی که کارکنان برای اصلاح اشتباهات وقت صرف میکنند، فعالیتی به دلیل نقص اطلاعات تکرار میشود یا بخشی از ظرفیت عملیاتی به رفع مشکلات اختصاص مییابد، منابعی مصرف میشود که میتوانست در فعالیتهای ارزشآفرین به کار گرفته شود. شناخت این هزینهها، تصویر دقیقتری از پیامدهای اقتصادی کیفیت نامطلوب و فرصتهای بهبود بهرهوری ارائه میدهد.
مفهوم و ماهیت هزینههای پنهان کیفیت نامطلوب
هزینههای پنهان کیفیت نامطلوب، هزینهها و منابع مصرفشده در نتیجه خطاها، نواقص و عدم انطباقهای مرتبط با کیفیت هستند که بهصورت مشخص شناسایی، اندازهگیری یا در گزارشهای سازمان منعکس نمیشوند. ویژگی اصلی این هزینهها، نامشخصبودن منشأ یا میزان واقعی آنهاست، نه لزوماً ثبتنشدن در حسابداری. برای مثال، حقوق کارمندی که بخشی از زمان خود را صرف اصلاح اشتباهات میکند، در حسابهای مالی ثبت میشود؛ اما اگر زمان اصلاح خطاها جداگانه اندازهگیری نشود، سهم آن از هزینه کیفیت نامطلوب مشخص نخواهد بود. بنابراین، مرز هزینههای آشکار و پنهان به میزان شناسایی و قابلیت ردیابی آنها مربوط است. هزینه ضایعات ثبتشده میتواند آشکار باشد، درحالیکه زمان صرفشده برای بررسی علت همان ضایعات، بدون اندازهگیری مشخص، پنهان باقی میماند.
جایگاه هزینههای پنهان در طبقهبندی هزینههای کیفیت
در مدیریت کیفیت، هزینههای مرتبط با کیفیت معمولاً در چهار گروه طبقهبندی میشوند:
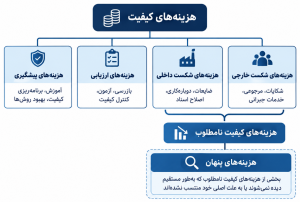
هزینههای پیشگیری: هزینه اقدامات جلوگیری از خطا و عدم انطباق؛ مانند برنامهریزی کیفیت، آموزش و بهبود روشهای انجام کار.
هزینههای ارزیابی: هزینه بررسی انطباق محصول، خدمت یا فرایند با الزامات تعیینشده؛ مانند بازرسی، آزمون و کنترل کیفیت.
هزینههای شکست داخلی: هزینه خطاها و نواقصی که پیش از تحویل محصول یا خدمت شناسایی میشوند؛ مانند ضایعات، دوبارهکاری و اصلاح اسناد.
هزینههای شکست خارجی: هزینه خطاها و نواقصی که پس از تحویل آشکار میشوند؛ مانند رسیدگی به شکایات، مرجوعی و خدمات جبرانی.
مجموع این چهار گروه «هزینههای کیفیت» را تشکیل میدهد. هزینههای شکست داخلی و خارجی نیز با عنوان «هزینههای کیفیت نامطلوب» شناخته میشوند. هزینههای پنهان، گروه پنجمی در این طبقهبندی نیستند؛ بلکه بخشی از هزینههای کیفیت نامطلوب هستند که بهدرستی شناسایی یا به علت ایجادکننده آنها منتسب نشدهاند. بنابراین، هزینه ناشی از شکست داخلی یا خارجی میتواند آشکار یا پنهان باشد.
مهمترین منابع هزینههای پنهان
هزینههای پنهان کیفیت نامطلوب ممکن است در فرایندهای تولیدی، خدماتی، اداری و پشتیبانی ایجاد شوند. مهمترین مصادیق آنها عبارتاند از:
دوبارهکاری و اصلاح خطاها: زمان و منابع صرفشده برای اصلاح اسناد، بازپردازش محصولات یا انجام مجدد فعالیتهای معیوب.
اتلاف زمان و ظرفیت عملیاتی: توقف یا تأخیر در فعالیتها به دلیل رفع نقص، انتظار برای اصلاح اطلاعات یا رسیدگی به مشکلات کیفیت.
هماهنگی و پیگیری اضافی: جلسات، مکاتبات و فعالیتهای مدیریتی و کارشناسی برای بررسی و رفع پیامدهای خطا.
هزینههای جانبی جبران خطا: حملونقل اضافی، ارسال فوری، بازرسی مجدد یا خدمات جبرانی که هزینه آنها به مشکل اصلی منتسب نشده است.
فرصتهای ازدسترفته: منافعی که ممکن است به دلیل درگیرشدن ظرفیت سازمان با مشکلات کیفیت تحقق نیابند؛ مانند ازدسترفتن یک سفارش قابل انجام.
البته همه فعالیتهای تکراری، تأخیرها یا هزینههای اضافی ناشی از کیفیت نامطلوب نیستند. انتساب آنها به کیفیت مستلزم شناسایی ارتباط با خطا، نقص یا عدم انطباق مشخص است. همچنین فرصتهای ازدسترفته باید جداگانه و با احتیاط برآورد شوند؛ زیرا ارزش احتمالی آنها لزوماً معادل زیان مالی تحققیافته نیست.
دلایل پنهانماندن هزینههای کیفیت نامطلوب
یکی از دلایل اصلی، تفاوت میان شیوه ثبت هزینهها و نحوه شکلگیری آنها در فرایندهای سازمانی است. نظامهای حسابداری معمولاً هزینهها را بر اساس نوع منبع یا واحد سازمانی ثبت میکنند؛ درحالیکه پیامدهای یک خطای کیفیت ممکن است میان چند واحد پراکنده باشد. برای مثال، نقص در ثبت سفارش میتواند موجب اصلاح اطلاعات توسط واحد فروش، تغییر برنامه در واحد عملیات و پیگیری مجدد توسط واحد پشتیبانی شود. اگرچه هزینه فعالیت کارکنان این واحدها ثبت میشود، ارتباط آن با خطای اولیه ممکن است مشخص نباشد. همچنین در برخی سازمانها، اصلاح خطاها به بخشی از فعالیت روزمره تبدیل میشود و کارکنان بدون ثبت جداگانه، مشکلات تکراری را برطرف میکنند. در نتیجه، ظرفیت مصرفشده برای جبران کیفیت نامطلوب در میان فعالیتهای عادی سازمان پنهان میماند.
شناسایی و برآورد هزینههای پنهان
شناسایی این هزینهها نیازمند بررسی همزمان اطلاعات مالی و عملکرد واقعی فرایندهاست. برای شروع، میتوان فرایندهای دارای دوبارهکاری، تأخیر یا شکایات تکرارشونده را انتخاب کرد و اقدامات زیر را انجام داد:
شناسایی خطاها و عدم انطباقهای پرتکرار و فعالیتهای اضافی ناشی از آنها؛
بررسی زمان، نیروی انسانی، مواد و سایر منابع مصرفشده برای اصلاح مشکلات؛
تفکیک هزینههای ثبتشده از هزینههایی که منشأ آنها در گزارشهای معمول مشخص نیست؛
برآورد هزینهها با استفاده از دادههای واقعی، زمانسنجی و اطلاعات مالی معتبر؛
بررسی روند هزینهها و اولویتبندی مشکلات برای اقدامات بهبود.
در این فرایند، تفکیک هزینههای واقعی از ارزش منابع و ظرفیت آزادشده اهمیت دارد. برای مثال، کاهش زمان دوبارهکاری ممکن است ظرفیت ارائه خدمات را افزایش دهد؛ اما تا زمانی که این ظرفیت به کاهش هزینه یا منفعت اقتصادی مشخص منجر نشده باشد، نمیتوان آن را صرفهجویی مالی قطعی دانست.
از شناخت هزینهها تا بهبود بهرهوری
شناسایی هزینههای پنهان زمانی ارزشمند است که به اصلاح عوامل ایجادکننده آنها منجر شود. استانداردسازی فرایندها، رفع نقص اطلاعات ورودی، بهبود کنترلهای حین کار و تحلیل علل ریشهای خطاها از جمله اقداماتی هستند که میتوانند از تکرار فعالیتهای غیرضروری جلوگیری کنند. اثربخشی این اقدامات باید با مقایسه وضعیت پیش و پس از اصلاح، بررسی تغییرات حجم فعالیت و محاسبه منافع واقعی ارزیابی شود. توجه به هزینه اجرای راهکارها و جلوگیری از محاسبه تکراری منافع نیز ضروری است.
جمعبندی
هزینههای پنهان کیفیت نامطلوب، بخشی از منابع مصرفشده برای جبران خطاها و نواقص هستند که در گزارشهای معمول سازمان بهروشنی قابل مشاهده نیستند. این هزینهها در قالب دوبارهکاری، اتلاف ظرفیت، پیگیریهای اضافی و سایر پیامدهای کیفیت نامطلوب شکل میگیرند. شناسایی و اندازهگیری این هزینهها، ضمن آشکارکردن ناکارآمدیهای سازمان، مبنای مناسبتری برای اولویتبندی پروژههای بهبود و ارزیابی اقتصادی آنها فراهم میکند. از این منظر، مدیریت هزینههای پنهان تنها اقدامی برای کاهش هزینه نیست، بلکه ابزاری برای استفاده مؤثرتر از منابع و ارتقای بهرهوری سازمان است.
رضیه میرجلیلی؛ کارشناس ارشد توسعه سازمانی شرکت سامان آوران توسعه

 مهمترین منابع هزینههای پنهان
بدون دیدگاه