
در بسیاری از سازمانها، بخشی از زمان و منابع صرف فعالیتهایی میشود که پیشتر انجام شدهاند، اما به دلیل وجود خطا، نقص اطلاعات یا عدم انطباق با الزامات، باید دوباره انجام شوند. این فعالیتها ممکن است در قالب اصلاح محصولات، بازنگری اسناد، ثبت مجدد اطلاعات یا تکرار خدمات ظاهر شوند. اگرچه دوبارهکاری معمولاً با هدف رفع مشکل انجام میشود، تکرار آن میتواند ظرفیت عملیاتی سازمان را کاهش دهد و هزینه انجام فرایندها را افزایش دهد. ازاینرو، شناخت و کنترل دوبارهکاری یکی از زمینههای مهم بهبود کیفیت و بهرهوری است.
مفهوم دوبارهکاری و مرز آن با بازنگریهای ضروری
دوبارهکاری به انجام مجدد یا اصلاح فعالیتی گفته میشود که خروجی آن به دلیل خطا، نقص یا عدم انطباق با الزامات تعیینشده، قابل پذیرش یا استفاده در وضعیت موجود نیست. برای مثال، اصلاح یک سفارش به دلیل ثبت اشتباه اطلاعات، بازپردازش محصول معیوب یا تهیه مجدد گزارشی که الزامات مشخص آن رعایت نشده، مصداق دوبارهکاری است. بااینحال، هر فعالیت تکراری را نباید دوبارهکاری نامطلوب دانست. بازبینیهای برنامهریزیشده، آزمونهای ضروری، اصلاحات ناشی از تغییر موجه نیاز مشتری و مراحل تکرارشونده طراحی یا توسعه، ممکن است بخشی از فرایند عادی باشند. معیار اصلی تمایز، وجود فعالیت اضافی ناشی از خطا یا عدم تحقق الزامات است. این تفکیک اهمیت دارد؛ زیرا شناسایی نادرست فعالیتهای ضروری بهعنوان دوبارهکاری میتواند به حذف کنترلهای لازم و کاهش کیفیت منجر شود.
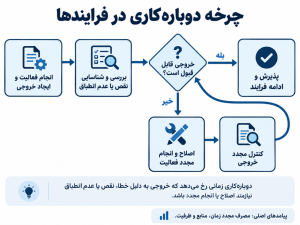
چرخه دوباره کاری در فرایندها
منشأ دوبارهکاری در فرایندهای سازمانی
دوبارهکاری اغلب پیامد ضعف در طراحی یا اجرای فرایند است و نمیتوان همه موارد آن را صرفاً به اشتباه کارکنان نسبت داد. مهمترین عوامل ایجادکننده عبارتاند از:
-
ابهام در الزامات و انتظارات: مشخصنبودن معیارهای پذیرش خروجی یا ناقصبودن اطلاعات موردنیاز برای انجام کار.
-
نقص در اطلاعات ورودی: دریافت دادههای اشتباه یا ناقص که در مراحل بعدی به اصلاح و تکرار فعالیتها منجر میشود.
-
ضعف هماهنگی میان واحدها: انتقال نامناسب اطلاعات، تغییرات اعلامنشده و ناهماهنگی در تحویل خروجیها.
-
استانداردنبودن روشهای انجام کار: تفاوت در شیوه اجرای فعالیتهای مشابه و نبود معیارهای مشخص برای کنترل نتیجه.
-
شناسایی دیرهنگام خطاها: کشف نقص پس از عبور خروجی از چند مرحله و افزایش دامنه فعالیتهای اصلاحی.
برای نمونه، ثبت ناقص اطلاعات سفارش ممکن است علاوه بر اصلاح توسط واحد فروش، موجب بازنگری برنامه عملیات و پیگیری مجدد واحد پشتیبانی شود. در چنین شرایطی، یک خطای اولیه به مجموعهای از فعالیتهای اضافی در چند واحد تبدیل میشود.
آثار دوبارهکاری بر بهرهوری سازمان
بهرهوری به رابطه میان خروجی حاصل و منابع مصرفشده مربوط است. دوبارهکاری با افزایش منابع موردنیاز برای دستیابی به خروجی قابل قبول، میتواند این رابطه را تضعیف کند. مهمترین پیامدهای آن شامل موارد زیر است:
-
افزایش مصرف منابع: صرف زمان، نیروی انسانی، مواد و ظرفیت تجهیزات برای اصلاح فعالیتهای انجامشده.
-
طولانیشدن زمان فرایند: ایجاد تأخیر در تکمیل کار و افزایش زمان انتظار فعالیتهای وابسته.
-
کاهش ظرفیت مؤثر: اختصاص بخشی از ظرفیت موجود به اصلاح خروجیهای نامنطبق، بهجای انجام فعالیتهای جدید.
-
افزایش هزینه عملیاتی: تحمیل هزینههای اصلاح، کنترل مجدد، هماهنگی و سایر فعالیتهای جبرانی.
-
تضعیف کیفیت و قابلیت اطمینان: افزایش احتمال ایجاد خطاهای جدید در جریان اصلاحات مکرر و اختلال در تحویل بهموقع.
البته کاهش دوبارهکاری لزوماً به افزایش فوری حجم تولید یا ارائه خدمات منجر نمیشود. میزان بهرهبرداری از ظرفیت آزادشده به عواملی مانند تقاضا، محدودیتهای سایر مراحل فرایند و نحوه تخصیص منابع بستگی دارد.
سنجش دوبارهکاری در فرایندها
برای مدیریت دوبارهکاری، ابتدا باید میزان وقوع و منابع مصرفشده برای آن مشخص شود. ثبت تعداد خطاها بهتنهایی کافی نیست؛ زیرا ممکن است یک خطا به اصلاحی کوتاه و خطای دیگر به مجموعهای از فعالیتهای زمانبر منجر شود. چند شاخص کاربردی برای این منظور عبارتاند از:
-
نرخ دوبارهکاری: نسبت خروجیها یا پروندههای نیازمند اصلاح به کل خروجیها یا پروندههای بررسیشده در دوره مشخص.
-
زمان صرفشده برای دوبارهکاری: مجموع زمان کاری مصرفشده برای اصلاح خروجیهای نامنطبق.
-
نرخ انجام صحیح در نخستین نوبت: سهم خروجیهایی که بدون نیاز به اصلاح یا تکرار، الزامات کیفیت را تأمین میکنند.
-
هزینه دوبارهکاری: مجموع هزینههای قابل انتساب به فعالیتهای اصلاحی، شامل منابع مستقیم و هزینههای جانبی مرتبط.
در استفاده از این شاخصها، تعریف دقیق واحد اندازهگیری اهمیت دارد. برای مثال، تعداد پروندههای نیازمند اصلاح با تعداد دفعات اصلاح آنها یکسان نیست. همچنین مقایسه دورهها باید با توجه به حجم کار، پیچیدگی فعالیتها و تغییرات شرایط اجرایی انجام شود.
اولویتبندی و کاهش دوبارهکاری
کاهش مؤثر دوبارهکاری از شناسایی فعالیتهایی آغاز میشود که بیشترین منابع را مصرف میکنند یا پیامدهای گستردهتری دارند. فراوانی خطا، زمان اصلاح، هزینه و تعداد واحدهای درگیر میتوانند مبنای اولویتبندی باشند. پس از شناسایی موارد مهم، لازم است علتهای ایجادکننده بررسی شوند. راهکار مناسب ممکن است اصلاح روش دریافت اطلاعات، شفافسازی الزامات، استانداردسازی فعالیتها، بهبود ارتباط میان واحدها یا استقرار کنترل در مرحلهای زودتر باشد. در این میان، افزایش تعداد بازرسیها و تأییدها همیشه راهکار مناسبی نیست. کنترلهای اضافی ممکن است بخشی از خطاها را شناسایی کنند، اما همزمان زمان و هزینه فرایند را افزایش دهند. هدف اصلی باید کاهش احتمال ایجاد خطا باشد، نه صرفاً افزایش فعالیتهای شناسایی و اصلاح آن. همچنین در ارزیابی اقدامات بهبود، کاهش تعداد دوبارهکاری باید در کنار تغییرات کیفیت خروجی، زمان انجام کار و منابع مصرفی بررسی شود.
ارزیابی منافع اقتصادی کاهش دوبارهکاری
کاهش دوبارهکاری میتواند به صرفهجویی در مواد، کاهش اضافهکاری، آزادشدن ظرفیت و کوتاهشدن زمان ارائه محصول یا خدمت منجر شود. بااینحال، همه این پیامدها الزاماً منفعت مالی یکسانی ندارند. برای مثال، کاهش زمان صرفشده برای اصلاح اسناد ممکن است ظرفیت کارکنان را آزاد کند، اما تا زمانی که این ظرفیت به کاهش هزینه یا ایجاد ارزش اقتصادی قابل اندازهگیری منجر نشده باشد، نمیتوان آن را صرفهجویی نقدی قطعی دانست. در ارزیابی اقتصادی همچنین باید هزینه اجرای اقدامات بهبود، آثار احتمالی آنها بر سایر مراحل فرایند و خطر محاسبه تکراری منافع در نظر گرفته شود.
جمعبندی
دوبارهکاری یکی از عوامل کاهش کارایی فرایندها و مصرف غیرضروری منابع در سازمانهاست. این پدیده علاوه بر افزایش هزینه، میتواند زمان انجام فعالیتها را طولانیتر کند و ظرفیت عملیاتی را درگیر اصلاح خطاهای گذشته سازد. شناسایی دقیق دوبارهکاری، تفکیک آن از فعالیتهای ضروری، سنجش منابع مصرفشده و اصلاح علتهای ایجادکننده، زمینه کاهش اتلاف و بهبود عملکرد را فراهم میکند. از این منظر، مدیریت دوبارهکاری تنها به معنای کاهش خطا نیست؛ بلکه بخشی از مدیریت بهرهوری و استفاده مؤثرتر از ظرفیتهای سازمان به شمار میرود.
بدون دیدگاه