
در بسیاری از سازمانها، بخش قابل توجهی از منابع صرف اصلاح اشتباهات، رفع نواقص و جبران پیامدهای کیفیت نامطلوب میشود. این در حالی است که بخشی از این مشکلات را میتوان با اقدامات مناسب، پیش از وقوع کنترل کرد. بااینحال، پیشگیری نیز مستلزم صرف منابع و هزینه است و نمیتوان هر اقدام پیشگیرانهای را الزاماً اقتصادی دانست. مسئله اصلی در اقتصاد کیفیت، انتخاب رویکردی است که ضمن تأمین سطح مورد انتظار کیفیت، مجموع هزینههای پیشگیری، کنترل و پیامدهای خطا را کاهش دهد.
پیشگیری و اصلاح خطا؛ دو رویکرد متفاوت
پیشگیری از خطا به اقداماتی گفته میشود که با هدف کاهش احتمال وقوع نقص یا عدم انطباق انجام میشوند. طراحی مناسب فرایند، استانداردسازی فعالیتها، آموزش هدفمند، بهبود روشهای انجام کار و کنترل عوامل ایجادکننده خطا از جمله این اقدامات هستند. در مقابل، اصلاح خطا به رفع نقصی مربوط میشود که پیشتر رخ داده است؛ مانند اصلاح یک سند، بازپردازش محصول یا تکرار خدمت نامنطبق. این اقدامات مشکل موجود را برطرف میکنند، اما لزوماً مانع تکرار آن نمیشوند. در مدیریت کیفیت، میان «اصلاح» و «اقدام اصلاحی» نیز تفاوت وجود دارد. اصلاح بر رفع عدم انطباق موجود تمرکز دارد، درحالیکه اقدام اصلاحی با شناسایی و حذف علت آن، احتمال تکرار مشکل را کاهش میدهد. بنابراین، اگرچه اقدام اصلاحی پس از وقوع خطا آغاز میشود، میتواند نقش پیشگیرانهای در جلوگیری از تکرار آن داشته باشد.
بهای واقعی اصلاح خطاها
هزینه اصلاح خطا معمولاً فراتر از منابعی است که مستقیماً برای رفع نقص مصرف میشوند. یک اشتباه در فرایند ممکن است علاوه بر انجام دوباره فعالیت، موجب تأخیر، تغییر برنامه کاری، بازرسی مجدد یا درگیرشدن واحدهای دیگر شود. در صورتی که خطا پس از تحویل محصول یا خدمت شناسایی شود، هزینههایی مانند رسیدگی به شکایات، ارائه خدمات جبرانی و احتمال ازدسترفتن مشتری نیز مطرح میشوند. از منظر اقتصادی، تفاوت مهمی میان اصلاح یک خطای موردی و مواجهه مداوم با خطاهای تکرارشونده وجود دارد. در حالت دوم، هزینه اصلاح به بخشی از هزینههای مستمر عملیات تبدیل میشود و ظرفیت سازمان را بهتدریج درگیر فعالیتهایی میکند که ارزش جدیدی برای مشتری ایجاد نمیکنند. به همین دلیل، ارزیابی اقتصادی خطاها نباید به هزینه مستقیم اصلاح محدود شود؛ بلکه پیامدهای عملیاتی و هزینههای جانبی مرتبط نیز باید در نظر گرفته شوند.
منطق اقتصادی سرمایهگذاری در پیشگیری
در طبقهبندی هزینههای کیفیت، مخارج پیشگیری شامل منابعی است که برای جلوگیری از ایجاد خطا و عدم انطباق مصرف میشوند. این هزینهها ممکن است در کوتاهمدت افزایش یابند، اما در صورت اثربخشی اقدامات، هزینههای ناشی از شکست داخلی و خارجی کاهش پیدا میکنند. برای مثال، اصلاح روش دریافت اطلاعات مشتری میتواند نیاز به بررسی و اصلاح مکرر سفارشها را کاهش دهد. در چنین شرایطی، هزینه طراحی و استقرار روش جدید باید با کاهش مورد انتظار دوبارهکاری، تأخیر و سایر پیامدهای خطا مقایسه شود. البته پیشگیری جایگزین کامل بازرسی و کنترل کیفیت نیست. اقدامات پیشگیرانه احتمال ایجاد نقص را کاهش میدهند، درحالیکه بازرسی و آزمون برای شناسایی عدم انطباقهای احتمالی به کار میروند. ترکیب مناسب این فعالیتها به ماهیت فرایند، قابلیت اطمینان کنترلها و پیامدهای خطا بستگی دارد. هدف اقتصادی، حداقلکردن هزینه پیشگیری بهتنهایی نیست؛ بلکه کاهش مجموع هزینههای مرتبط با کیفیت، با حفظ الزامات و سطح قابل قبول ریسک است.
محدودیتهای اقتصادی پیشگیری از خطا
اگرچه پیشگیری از بسیاری از خطاهای پرتکرار میتواند مقرونبهصرفه باشد، افزایش هزینه اقدامات پیشگیرانه همیشه به همان نسبت موجب کاهش هزینههای کیفیت نامطلوب نمیشود. برای مثال، استقرار چند کنترل مشابه در یک فرایند ممکن است هزینه و زمان انجام کار را افزایش دهد، بدون آنکه کاهش چشمگیری در احتمال خطا ایجاد کند. همچنین اجرای یک راهکار پیچیده برای جلوگیری از خطایی کماحتمال و کمپیامد، ممکن است از نظر اقتصادی توجیه کافی نداشته باشد. در مقابل، خطاهایی که پیامدهای شدید ایمنی، قانونی یا اعتباری دارند، حتی با احتمال وقوع پایین نیز میتوانند به کنترلهای جدی نیاز داشته باشند. در این موارد، الزامات قانونی و سطح ریسک قابل قبول، محدودیتهای تصمیمگیری اقتصادی را مشخص میکنند. بنابراین، انتخاب اقدامات پیشگیرانه باید متناسب با اهمیت مشکل، اثربخشی مورد انتظار و هزینه اجرای راهکار باشد. رابطه میان میزان سرمایهگذاری در پیشگیری و کنترل، هزینههای مورد انتظار خطا و مجموع هزینههای مرتبط با کیفیت، بهصورت مفهومی در شکل زیر نشان داده شده است.
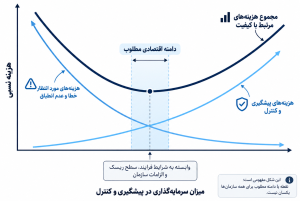
شکل ۱. تعادل اقتصادی هزینههای پیشگیری و پیامدهای خطا
معیارهای ارزیابی اقتصادی اقدامات پیشگیرانه
برای انتخاب و اولویتبندی اقدامات پیشگیرانه، بررسی چند عامل ضروری است:
-
احتمال و فراوانی خطا: میزان وقوع مشکل و احتمال تکرار آن در شرایط واقعی فرایند.
-
شدت پیامدها: هزینههای مستقیم و غیرمستقیم خطا و آثار احتمالی آن بر مشتری، عملیات و اعتبار سازمان.
-
هزینه اجرای راهکار: منابع موردنیاز برای طراحی، استقرار، آموزش و نگهداری کنترلهای پیشگیرانه.
-
اثربخشی مورد انتظار: میزان کاهش احتمال یا پیامد خطا در نتیجه اجرای اقدام.
-
پایداری نتایج: قابلیت حفظ اثربخشی راهکار در طول زمان و در شرایط متغیر عملیاتی.
بر اساس این عوامل، میتوان هزینه اجرای اقدام را با کاهش مورد انتظار هزینههای خطا مقایسه کرد. در این ارزیابی، استفاده از اطلاعات واقعی فرایند و توجه به عدم قطعیت برآوردها اهمیت دارد. همچنین باید میان منافع مالی قابل تحقق و سایر منافع اقتصادی تفاوت قائل شد. برای نمونه، کاهش زمان اصلاح خطا ممکن است ظرفیت عملیاتی را آزاد کند، اما این ظرفیت تنها در صورت استفاده مؤثر یا حذف هزینههای مرتبط، به منفعت اقتصادی قابل تحقق تبدیل میشود.
سنجش اثربخشی اقتصادی پیشگیری
موفقیت یک اقدام پیشگیرانه صرفاً با اجرای آن یا کاهش تعداد خطاها مشخص نمیشود. لازم است هزینههای اجرای راهکار در کنار تغییرات عملکرد فرایند بررسی شوند. شاخصهایی مانند نرخ عدم انطباق، حجم دوبارهکاری، هزینه رسیدگی به خطاها و زمان انجام فعالیتها میتوانند در این ارزیابی استفاده شوند. مقایسه نتایج پیش و پس از اجرا نیز باید با توجه به تغییرات حجم کار، شرایط عملیاتی و سایر عوامل مؤثر انجام گیرد. ممکن است اقدامی نرخ خطا را کاهش دهد، اما به دلیل افزایش قابل توجه زمان انجام کار یا هزینه کنترل، منفعت اقتصادی محدودی ایجاد کند. در مقابل، یک اصلاح ساده در طراحی فرایند میتواند با هزینه اندک، از تکرار مشکلات پرهزینه جلوگیری کند.
جمعبندی
پیشگیری از خطا و اصلاح پیامدهای آن، هر دو بخشی از مدیریت کیفیت هستند؛ اما آثار اقتصادی متفاوتی دارند. اصلاح خطا برای رفع مشکل موجود ضرورت دارد، درحالیکه پیشگیری میتواند احتمال وقوع مشکلات و هزینههای آتی آنها را کاهش دهد. رویکرد اقتصادی مناسب، نه پیشگیری به هر قیمت و نه پذیرش مستمر هزینههای اصلاح است؛ بلکه انتخاب مجموعهای از اقدامات متناسب با ریسک، هزینه و اثربخشی مورد انتظار است. چنین رویکردی به سازمان کمک میکند منابع خود را به اقدامات مؤثرتر اختصاص دهد و بهبود کیفیت را به افزایش بهرهوری و عملکرد اقتصادی پیوند بزند.
بدون دیدگاه